✦ Hablamos Español

▮ Seguro de auto y de casa

Seguro de auto y de casa en Ocala, FL

En pocas palabras: Florida exige $10,000 de protección contra lesiones personales (PIP) y $10,000 de responsabilidad por daños a la propiedad (PDL) para registrar la mayoría de los autos. El seguro de casa cubre la vivienda y sus pertenencias ante los riesgos incluidos en la póliza, pero por lo general no cubre las inundaciones. The Ritz Agency es una agencia de Allstate que también coloca negocios con más de 20 aseguradoras evaluadas por Allstate. Nuestro equipo con licencia en Ocala puede atenderle en español y le explicará sus opciones.

★5.0
350+ reviews
20+ carriers
Open now
✦Hablamos Español

¿Busca seguro de auto o de casa? Pida una cotización y nosotros le ayudamos.

⚡ Revisión de cobertura en FloridaCotización de auto o casa · 3 niveles cortos
Card Header - Drop Quote Quest Survey Right Below ThisAdd the built-in “Quote Quest” Survey element directly below this Custom HTML block, in this same right column. This box hides itself automatically once it is there. Do not edit the survey yourself.

▮ Why us

The short version.

Checking…Ocala office
Call

Google

5.0
★★★★★
350+ reviews (checked Nov 12, 2026)

Carriers

20+
We compare them for you, so you're choosing from real options
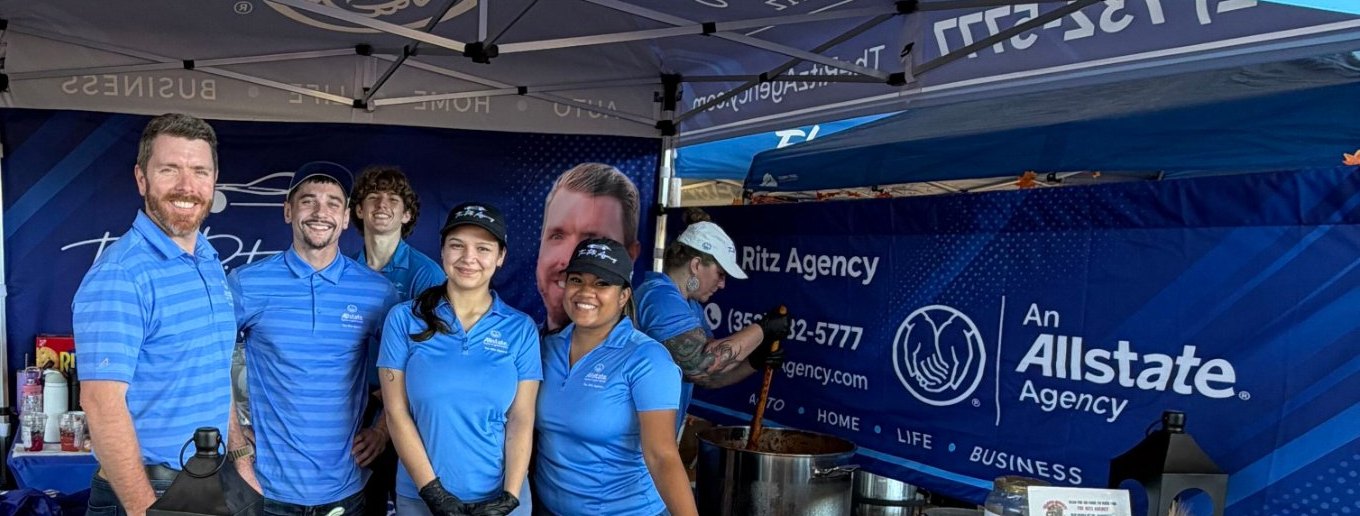
The Ritz Agency team at a community event in Ocala.
👋 That's us. Really.

Awards

Three-time National Summit Award winner
2022, 2023, 2025

Roots

An Ocala family business
The Ritz family has served Ocala since the 1960s
Call us
(352) 512-6334
📞
Text us
Same number. We reply during business hours.
💬

Español

Hablamos Español
Atención en español en nuestra oficina de Ocala
Get a quote
2 min · a real person follows up
→
#RIDEWITHRITZ◆#RIDEWITHRITZ◆#RIDEWITHRITZ◆#RIDEWITHRITZ◆#RIDEWITHRITZ◆#RIDEWITHRITZ◆#RIDEWITHRITZ◆#RIDEWITHRITZ◆

▮ Para quién es

Para quién es este seguro de auto y de casa

Personas y familias en Ocala, el condado de Marion y el resto de Florida que buscan seguro de auto, de casa, o ambos. Da igual si acaba de mudarse, si va a registrar un vehículo, si compró una casa o si quiere revisar la póliza que ya tiene. Le atendemos en español. El formulario de cotización en esta página puede aparecer en inglés; si prefiere, llámenos o envíenos un texto al (352) 512-6334 y le ayudamos en español. También puede ver estas páginas en inglés: seguro de auto y seguro de casa.

▮ Qué puede cubrir

Qué puede incluir el seguro de auto y el de casa

Auto: PIP.

La protección contra lesiones personales (PIP) es obligatoria para registrar la mayoría de los autos. Paga el 80% de los gastos médicos razonables y el 60% de los ingresos perdidos, hasta el límite de $10,000, si recibe atención inicial dentro de los 14 días después del accidente.
Auto: daños a la propiedad.

Florida también exige $10,000 de responsabilidad por daños a la propiedad (PDL) para registrar la mayoría de los autos. Eso paga daños a la propiedad de otras personas, no las lesiones que usted les cause.

Auto: otras coberturas.

Según la póliza, puede incluir colisión, cobertura amplia (comprehensive), responsabilidad por lesiones corporales y protección contra motoristas sin seguro o con seguro insuficiente. Los mínimos de Florida no pagan las lesiones que usted cause a otras personas, así que conviene revisar esas opciones.

Casa: la vivienda.

Para la estructura de su casa, hasta el límite de su póliza, cuando un riesgo cubierto, como un incendio o una tormenta de viento, la daña.

Casa: pertenencias.

Para sus bienes, en la casa y a menudo fuera de ella, hasta el límite de la póliza.

Casa: responsabilidad.

Si alguien se lesiona o si se dañan bienes de otra persona y usted es responsable, hasta el límite de la póliza.

Casa: gastos de vivienda.

Donde la póliza lo incluya, para gastos extra de vivienda si una pérdida cubierta le obliga a salir de su casa.

Inundación, en una póliza aparte.

La mayoría de las pólizas de casa no cubren las inundaciones. El seguro contra inundaciones es una póliza aparte, del Programa Nacional de Seguro contra Inundaciones (NFIP) o de una aseguradora privada, y la mayoría de las pólizas nuevas del NFIP tardan 30 días en entrar en vigor.

Las opciones varían según la póliza y la aseguradora, así que revisaremos con usted los límites, los deducibles y las exclusiones de la suya. La elegibilidad depende de su vehículo o de su propiedad y de la aseguradora. Revisaremos las opciones con usted.

▮ En Ocala

Seguro de auto y de casa desde nuestra oficina en Ocala

The Ritz Agency es una agencia local en Ocala, Florida. Nuestra oficina está en 1107 E Silver Springs Blvd, Ste 1, y abrimos de lunes a viernes, de 8:00 a. m. a 5:00 p. m. Puede llamarnos, enviarnos un texto o pasar a hablar del auto, de la casa o de ambos, en español. También ayudamos a personas en otras partes de Florida. Respondemos en horario de oficina.

Como agencia de Allstate que también coloca negocios con más de 20 aseguradoras evaluadas por Allstate, comparamos opciones para el seguro de auto y el de casa que encaje con su situación y su presupuesto. Si necesita presentar un reclamo, llámenos primero y le ayudamos a gestionarlo con su aseguradora.

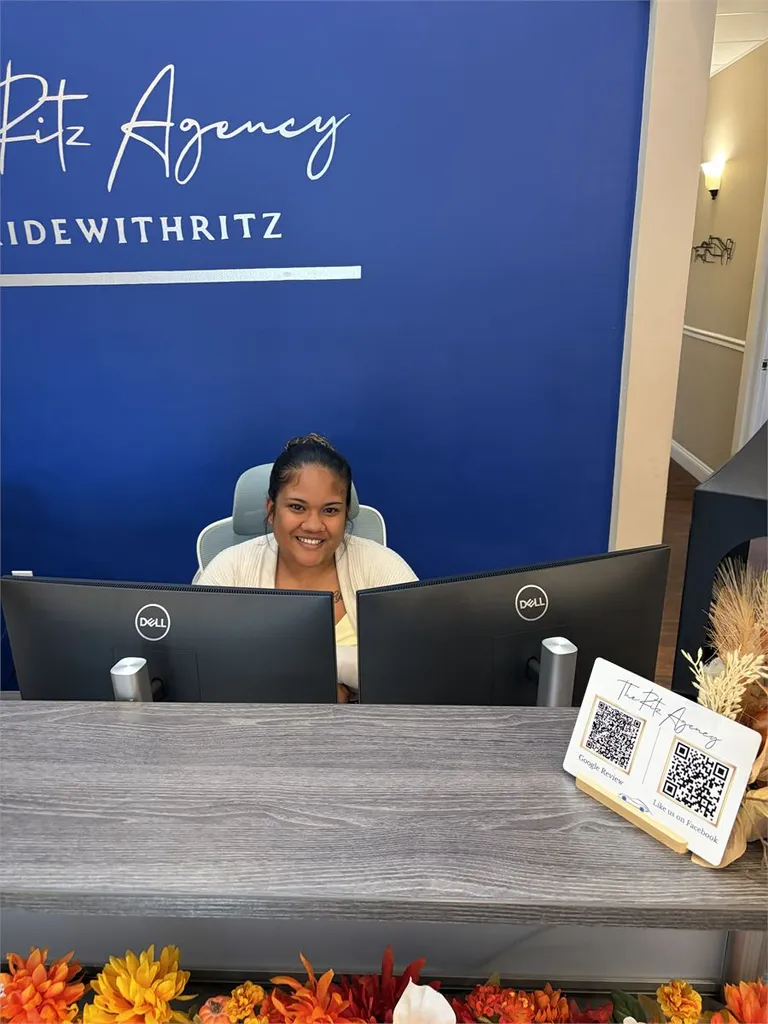
The front desk at The Ritz Agency office in Ocala
Our office on E Silver Springs Blvd

▮ En Florida

Lo que conviene saber sobre el seguro en Florida

  1. Mínimos de auto: $10,000 de PIP y $10,000 de PDL

    Antes de registrar un vehículo de cuatro ruedas o más, Florida exige comprobante de $10,000 de protección contra lesiones personales (PIP) y $10,000 de responsabilidad por daños a la propiedad (PDL). El PIP paga el 80% de los gastos médicos razonables y el 60% de los ingresos perdidos, hasta $10,000, si recibe atención inicial dentro de los 14 días después del accidente. Esos mínimos no pagan las lesiones que usted cause a otras personas.
  2. La cobertura de auto debe mantenerse

    Mientras el vehículo tenga registro en Florida, debe mantener la cobertura de PIP y de PDL, aunque no lo esté manejando. Si va a venderlo o a guardarlo, entregue la placa antes de cancelar el seguro.

  3. Deducible de huracán

    Antes de emitir una póliza de casa, las aseguradoras de Florida por lo general deben ofrecer opciones de deducible de huracán de $500, 2%, 5% y 10% del límite de la vivienda. Un deducible en porcentaje se calcula sobre ese límite, no sobre el tamaño del reclamo. El deducible de huracán se aplica una vez por año calendario a todas las pérdidas por huracán con la misma aseguradora.

  4. El seguro de casa no cubre las inundaciones

    La mayoría de las pólizas de casa no cubren daños por inundación. En los últimos 10 años (2014-2024), el 29% (casi un tercio) de las reclamaciones del NFIP vino de zonas que no están hoy en áreas de alto riesgo. Una póliza nueva del NFIP, en la mayoría de los casos, tarda 30 días en entrar en vigor, así que no conviene esperar a que haya una tormenta en el pronóstico.

  5. Citizens y el seguro contra inundaciones

    Citizens Property Insurance Corporation, el asegurador creado por el estado, puede negar cobertura si un solicitante o asegurado de vivienda no contrata y mantiene seguro contra inundaciones. El requisito se ha ido aplicando por etapas, según el costo de reconstrucción, y llega al resto de las viviendas personales aseguradas por Citizens en pólizas con vigencia a partir del 1 de enero de 2027. No aplica a pólizas de Citizens que no cubren viento, ni a pólizas de dueño de unidad de condominio.

Fuentes: FLHSMV: requisitos de seguro en Florida; s. 627.736, Florida Statutes (2026) (PIP); s. 324.022, Florida Statutes (2026) (PDL); s. 627.701, Florida Statutes (2026) (deducible de huracán); s. 627.351(6), Florida Statutes (2026) (requisito de inundación de Citizens); FloodSmart (NFIP): cómo comprar una póliza (período de espera de 30 días); FloodSmart (NFIP): cuál es mi riesgo de inundación (cifra del 29%, 2014-2024). Consultado el 13 de noviembre de 2026. Información general, no es asesoría legal; los términos exactos los fija su póliza.

▮ Cómo funciona

Cómo empezar

  1. 1
    Paso 1

    Cuéntenos del auto y de la casa: año, marca y modelo del vehículo; dirección de la casa, año de construcción y edad y tipo del techo. Si su prestamista pide seguro contra inundaciones, téngalo a la mano.

  2. 2
    Paso 2

    Le explicamos los mínimos de Florida para el auto, lo que suele cubrir una póliza de casa, el tema de las inundaciones y los deducibles de huracán, y le ayudamos a elegir lo que encaje. La elegibilidad depende de su vehículo o de su propiedad y de la aseguradora. Revisaremos las opciones con usted.

  3. Listo

    Llámenos, envíenos un texto o pida una cotización. Comparamos opciones de las aseguradoras con las que trabajamos, y nuestro equipo con licencia en Ocala le explicará sus opciones antes de decidir. Si necesita presentar un reclamo, le ayudamos a gestionarlo con su aseguradora.

▮ Neighbors

5.0 from Ocala.

Loading reviews…

▮ Meet the team

The people who pick up the phone.

Not a call center. Real people on our Ocala-based team.

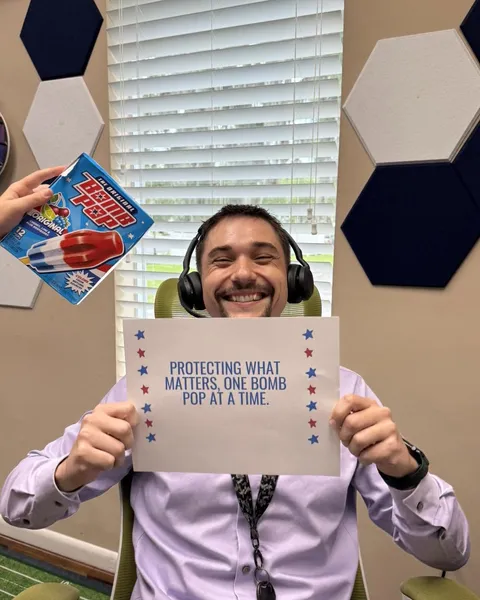
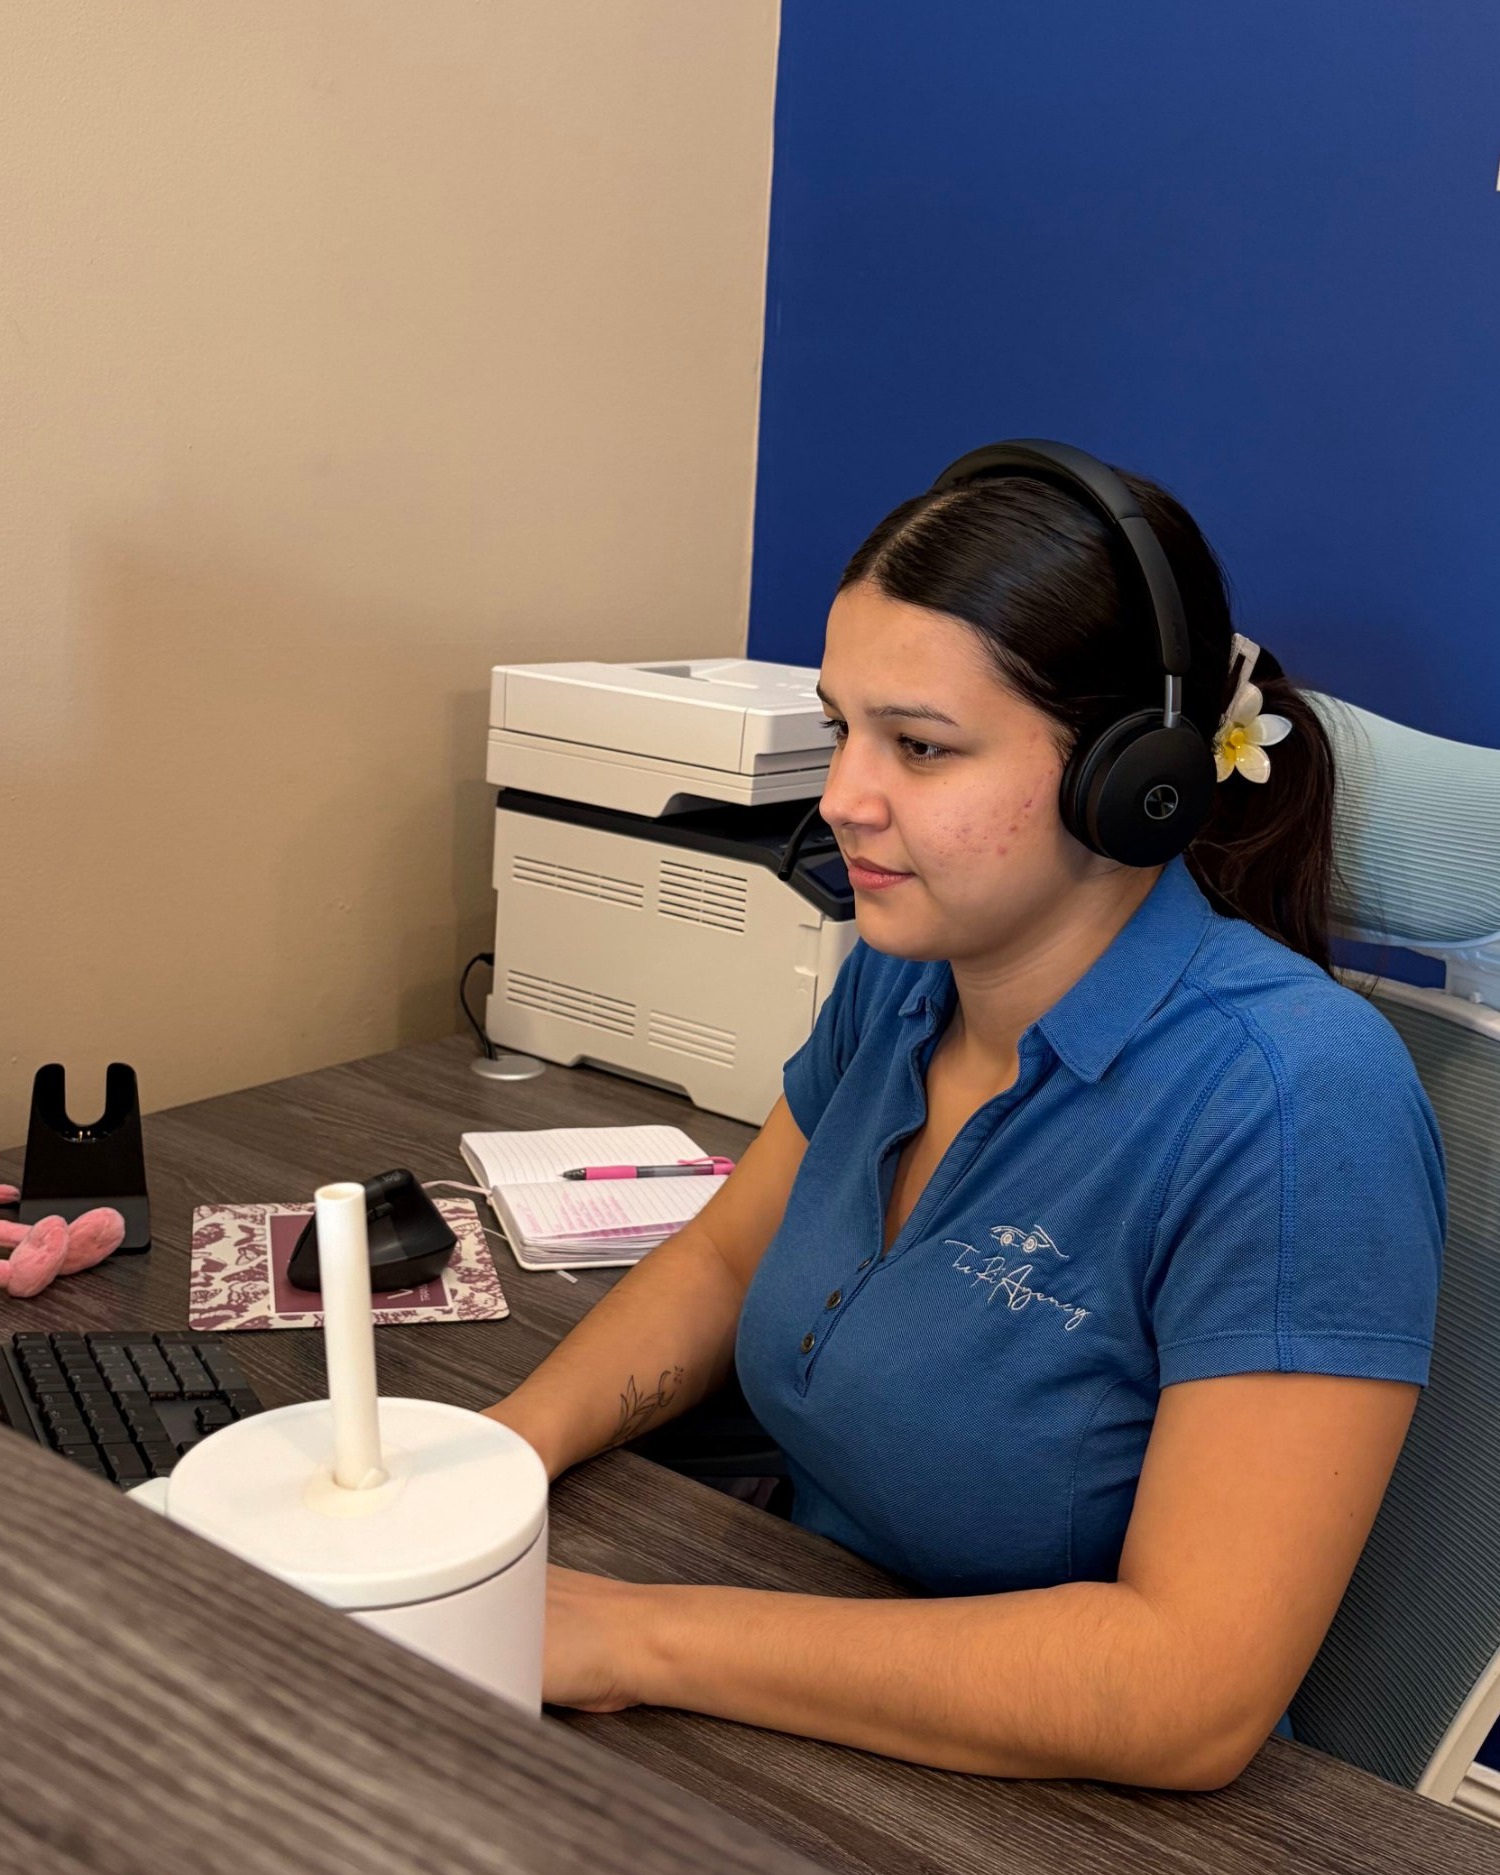
A member of our team at the front desk in the Ocala office
Our Ocala team
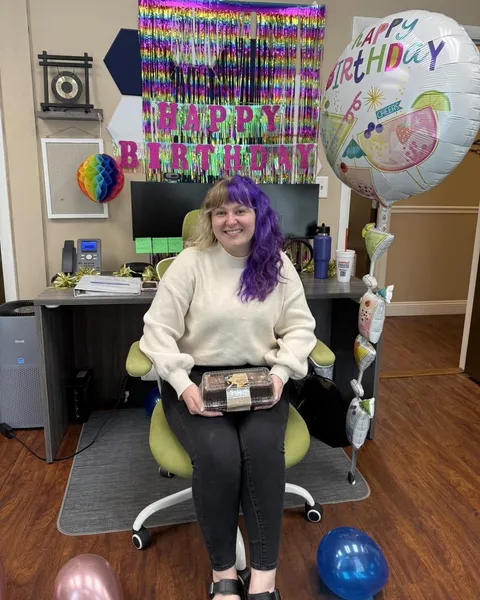
A member of our team at their desk in the Ocala office
Our Ocala team
A member of our team at their desk in the Ocala office
Our Ocala team
A member of our team at their desk
Our Ocala team
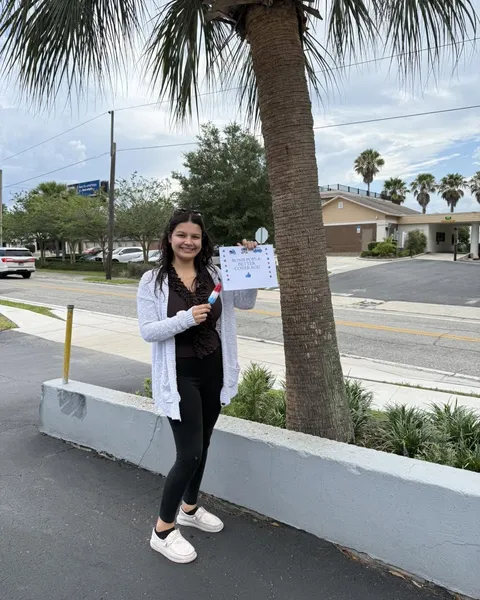
A member of our team outside the Ocala office
Our Ocala team

▮ Preguntas

Preguntas frecuentes sobre el seguro de auto y de casa en Ocala

¿Cuánto seguro de auto exige Florida?

Florida exige $10,000 de protección contra lesiones personales (PIP) y $10,000 de responsabilidad por daños a la propiedad (PDL) para registrar la mayoría de los vehículos de cuatro ruedas o más. El PIP paga el 80% de los gastos médicos razonables y el 60% de los ingresos perdidos, hasta $10,000, si recibe atención inicial dentro de los 14 días después del accidente. Esos mínimos no pagan las lesiones que usted cause a otras personas.
¿El seguro de casa cubre las inundaciones?

Por lo general, no. La mayoría de las pólizas de casa no cubren daños por inundación. El seguro contra inundaciones es una póliza aparte, del Programa Nacional de Seguro contra Inundaciones (NFIP) o de una aseguradora privada. En los últimos 10 años (2014-2024), el 29% (casi un tercio) de las reclamaciones del NFIP vino de zonas que no están hoy en áreas de alto riesgo. La mayoría de las pólizas nuevas del NFIP tardan 30 días en entrar en vigor.

¿Pueden atenderme en español?

Sí. Nuestro equipo en Ocala puede atenderle en español. Llámenos o envíenos un texto al (352) 512-6334, o pida una cotización en esta página. Respondemos en horario de oficina, de lunes a viernes, de 8:00 a. m. a 5:00 p. m. El formulario de cotización de esta página puede aparecer en inglés; si prefiere, llámenos y le ayudamos en español.

¿Cómo funciona el deducible de huracán en Florida?

Antes de emitir una póliza de casa, las aseguradoras de Florida por lo general deben ofrecer opciones de deducible de huracán de $500, 2%, 5% y 10% del límite de la vivienda. Un deducible en porcentaje se calcula sobre ese límite, no sobre el tamaño del reclamo. El deducible de huracán se aplica una vez por año calendario a todas las pérdidas por huracán con la misma aseguradora.

¿Puedo cotizar el auto y la casa juntos?

Sí. Cuéntenos del vehículo y de la vivienda y revisamos las opciones de ambos. La elegibilidad depende de su vehículo o de su propiedad y de la aseguradora. Revisaremos las opciones con usted.

¿Cómo pido una cotización de seguro en Ocala?

Toque "Pida una cotización" en esta página o llame al (352) 512-6334. Tenga a la mano el año, la marca y el modelo del auto, y la dirección y la edad del techo de la casa, y nuestro equipo con licencia en Ocala le explicará sus opciones. El formulario puede aparecer en inglés; si prefiere, llámenos y le atendemos en español.

▮ Hable con nosotros

Pida su cotización de seguro de auto o de casa

Llame al (352) 512-6334 de lunes a viernes, de 8:00 a. m. a 5:00 p. m., o pida una cotización. También puede visitarnos en 1107 E Silver Springs Blvd, Ste 1, Ocala, FL 34470. Respondemos en horario de oficina.

Somos una agencia de Allstate que también coloca negocios con más de 20 aseguradoras evaluadas por Allstate. La elegibilidad depende de su vehículo o de su propiedad y de la aseguradora. Revisaremos las opciones con usted.

▮ Más coberturas

Otras coberturas

▮ Guías

Guías (en inglés)